
银行扣公积金会计分录 计提公积金的会计分录怎么做
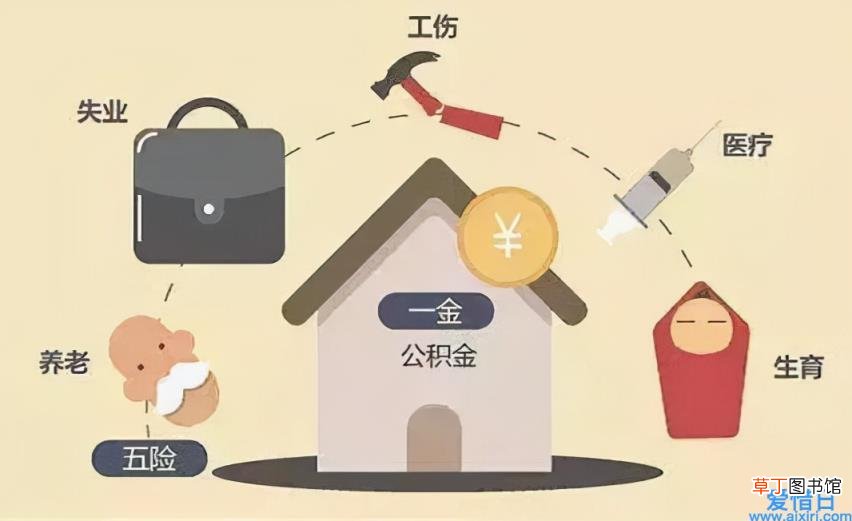
相信大家应该都知道五险是指企业为本单位职工缴纳的养老保险、医疗保险、失业保险、生育保险、工伤保险 。一金是企业为职工缴纳的住房公积金 。那么关于计提企业负担的五险一金的会计分录怎么做呢?下文中小编进行了详细的解答,一起来看看吧!
平常说的五险是指五种保险:养老保险、医疗保险、失业保险、工伤保险和生育保险,一金即住房公积金,那么计提企业负担的五险一金如何做会计分录?
文章插图
文章插图
文章插图
应付职工薪酬要怎么理解?
应付职工薪酬是指企业为获得职工提供的服务或解除劳动关系而给予的各种形式的报酬或补偿 。职工薪酬包括短期薪酬、离职后福利、辞退福利和其他长期职工福利 。并且企业提供给职工配偶、子女、受赡养人、已故员工遗属及其他受益人等的福利,也属于职工薪酬 。
【银行扣公积金会计分录 计提公积金的会计分录怎么做】“应付职工薪酬”科目属于负债类科目 。该科目的贷方表示已分配计入有关成本费用项目的职工薪酬,借方表示实际发放的职工薪酬,包括扣还的款项等 。该科目期末贷方余额,反映企业应付而未付的职工薪酬 。
“应付职工薪酬”科目还应当按照“工资”、“住房公积金”、“工会经费”、“职工福利”、“社会保险费”等应付职工薪酬项目设置明细科目,进行明细核算 。
- 银行里面的电子现金是什么意思
- 请问房贷是否属于边际贷款
- 微信充值为什么扣手续
- 微众银行转账有手续费吗
- 赠品进项税可以抵扣吗
- 新办的银行卡为什么转不进钱
- 手刹怎么拉
- 银行小额借款怎么借
- 宁波银行卡能在其它银行取钱吗
- 北京银行信用卡需要什么手续