
新浪财经M+视频《财芝识》主理人“瑾芝桃桃”向AI财经社分析了原因 。她认为,化妆培训业务的可复制性较低,化妆手法、技巧等是因人而异的,正是由于毛戈平本人极高的品牌效应,消费者更希望其本人来教授课程,因此培训课程的发展反而受到了限制;其次,随着互联网传播能力和“红人经济”的快速发展,大量化妆技术在通过线上传播,很多内容还是免费的,毛戈平股份的培训内容如果没有重大技术突破以及专业人才的培养,反而很难扩大业务 。
代工出来的“准上市公司”MGPIN品牌颇具知名度,但很少有消费者会注意,他们所购买的化妆品,实际上从研发到生产,很可能都没有经过毛戈平股份之手 。
招股书中透露,公司并未建设自身的化妆品生产设施,其产品的生产主要通过外协加工模式进行 。该模式大致流程是,公司先从供应商处购入原材料,经过加工商的再加工,最后制作成可销售的成品 。销量高低则完全决定于毛戈平品牌的“带货”能力 。在2017年上半年,毛戈平股份的两大品牌向供应商采购的金额,在公司总采购成本中占比将近50% 。
亚洲天然护肤品研究中心配方开发部部长孙言告诉AI财经社,彩妆行业中,当下“网红”品牌盛行,外协加工模式非常常见 。品牌采用代加工模式的好处在于,能够把重资产的生产环节交给“专业的人”去做,让擅长做品牌营销和渠道的人只专心做品牌 。
但据了解,目前我国有备案产品的化妆品牌多达10万个,而有正规资质的加工厂国内却只有几千家,一些集团公司会通过某一个工厂生产多个品牌 。
而与此同时,在产品研发投入上,毛戈平股份却“不思进取” 。
根据招股书中,在2017年上半年,毛戈平股份的1321名员工中,只有15名研发人员,研发费用投入占总营收比仅为0.78% 。在2016年,毛戈平股份投入了342.27万元研发费用,占比1% 。据天眼查显示,毛戈平的专利数量目前仅有14项专利,且全为外观专利 。
而据前瞻产业研究院报告,2017年,上海家化、御家汇、丸美、珀莱雅、拉芳家化的研发费用率均超过2% 。其中,拉芳家化的研发费用率达到3.5% 。在2017年,上海家化的研发费用投入达到1.61亿元 。
这也意味着,毛戈平既没有大力进行技术和产品研发,同时也没有自建生产线用来生产化妆品 。
但是,这种“轻资产”模式,却也无形中帮助毛戈平股份提高了毛利率水平 。根据招股书,2014年至2017年上半年,毛戈平主营业务的综合毛利率分别为81.50%、79.70%、78.22%和78.88% 。
这一数据也超过了国外美妆巨头欧莱雅、资生堂70%左右的毛利率 。因此,也曾引发了监管层的问询:在研发能力、品牌知名度不如一线品牌的情况下,毛戈平毛利率高于一线品牌的原因及合理性,以及其持续盈利能力是否存在重大不确定性 。
对此,毛戈平股份解释称,严格的质量控制体系可以降低外协加工的质量风险;另外,其较高的毛利率主要系产品结构(以高端为主)和生产模式(全部委外加工方式)不同导致 。
事实上,另一美妆品牌完美日记也存在和毛戈平股份类似的问题 。为了补齐这方面的功课,2020年3月,完美日记宣布与全球最大化妆品OEM公司科丝美诗合作建设研发与生产基地,计划投资7亿元,预计在2022年投产 。在招股书中,毛戈平股份也提到,为上市募集的5亿多元资金中,也将有超7千万元用于研究中心建设项目 。
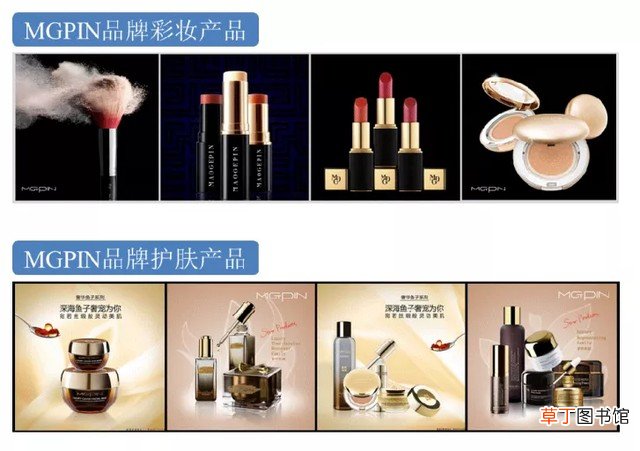
文章插图
图源:毛戈平股份招股书
拿什么应对国货美妆“内卷潮”?在招股书的报告期内,与其他善于“烧钱”通过广告造势的国货美妆品牌相比,毛戈平股份的营销费用并不高、营销手法也较为传统 。
2014年至2017年上半年,毛戈平股份广告费及业务宣传费分别是1132.71万元、1142.96万元、1441.25万元和794.51万元 。在2016年,毛戈平股份年营收为2.34亿元,其广告投放在总营收中占比仅约4% 。与毛戈平股份同期营收相比,其营销投入并不高 。
在销售渠道上,报告期内,毛戈平股份也主要依赖的是线下百货公司渠道销售,具体来说,是公司通过和百货商场合作设立MGPIN品牌的直营专柜进行销售 。截至2017年上半年,公司在全国范围内共有百货专柜有135家 。2014年至2017年上半年,公司通过该渠道的销售收入分别为1.65亿元、1.84亿元、2.13亿元和1.22亿元,在总营收中的占比分别为69.35%、69.37%、75.04%、74.07% 。相反,其电商渠道销售收入占比长期仅有2%左右 。